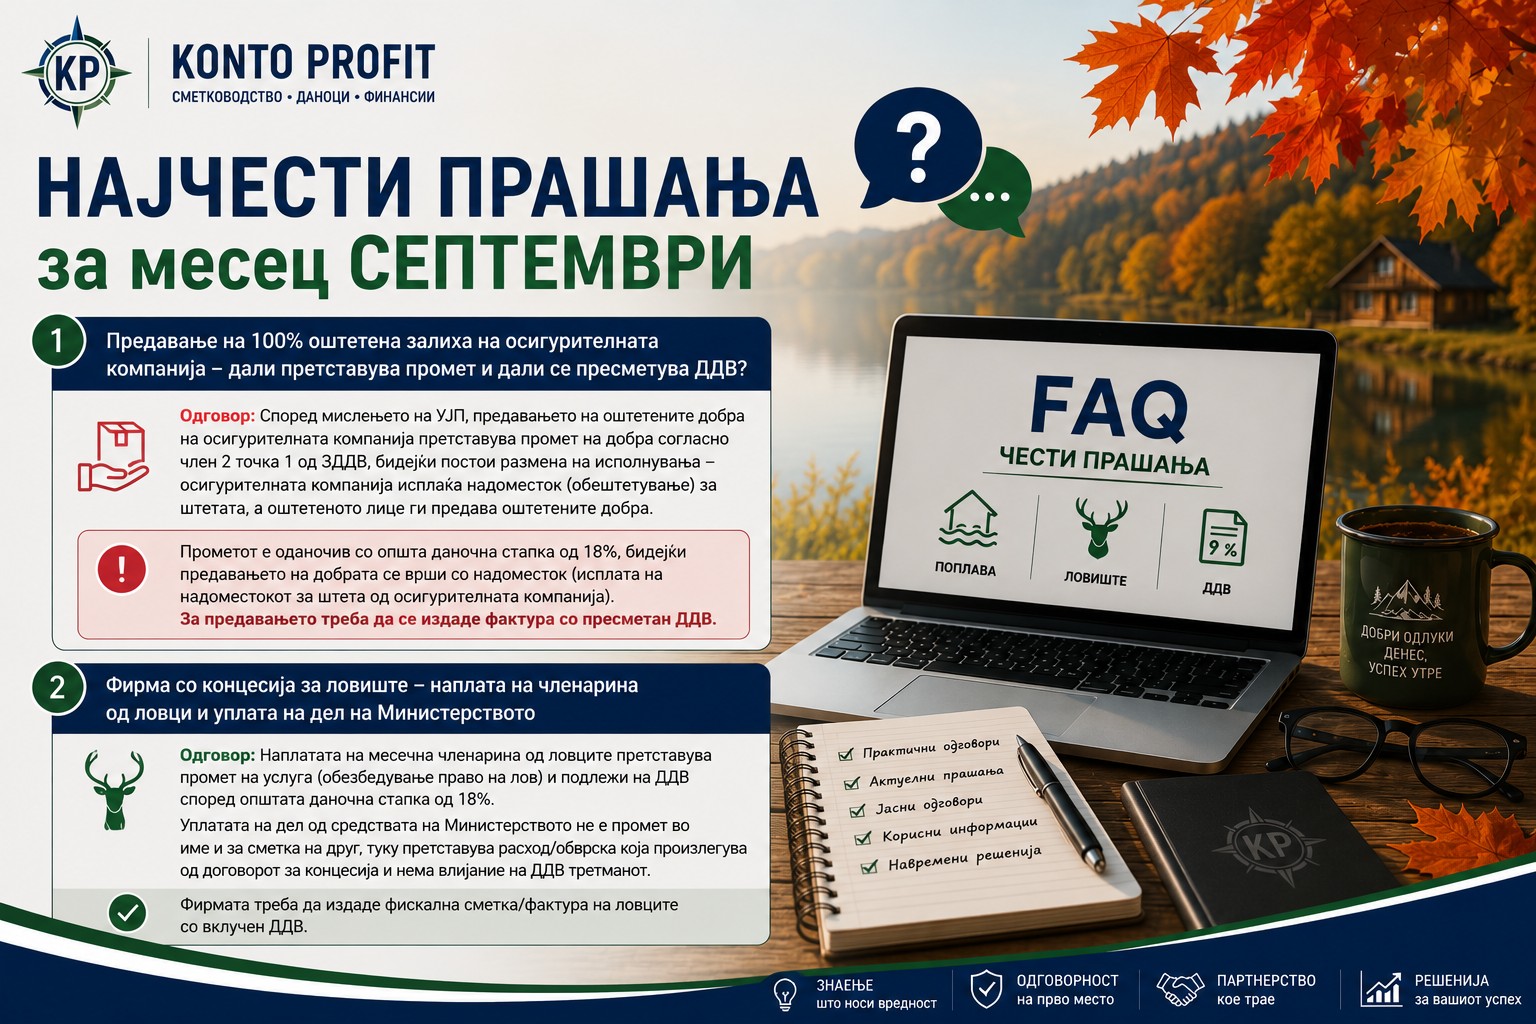
Поради појава на виша сила – поплава, дел од залихата на компанија А е целосно оштетена. Сите од поплавените артикли на залиха се осигурени, така што осигурителната компанија ќе обештети компанијата за настаната штета. Бидејќи залихата е 100% оштетена и осигурителната компанија во целост исплати надомест на штета за 100% од набавната вредност на производите, осигурителната компанија бара залихата на тие оштетени производи да и се предаде на неа заради ревизија во нивната компанија и заради спречување на злоупотреба од страна на компанија А. Понатака осигурителната компанија ќе ги уништи тие прозводи. Дали предавањето на производите, кои се 100% оштетени, на осигурителната компанија претставува промет и дали за тоа треба да пресметаме ДДВ?
Согласно член 2 став 1 од ЗДДВ, предмет на оданочување со данокот на додадена вредност е прометот на добра и услуги кој се врши со надоместок во земјата од страна на даночниот обврзник во рамките на неговата стопанска дејност.
Според член 3 став 1 од ЗДДВ, промет на добра претставува преносот на правото на располагање со движен или недвижен материјален имот.
Промет на услуги во смисла на член 6 став 1 од ЗДДВ претставува секоја дејност која не е промет на добра во смисла на член 3 од ЗДДВ.
Прометот на добра и услуги подлежи на оданочување со данокот на додадена вредност според член 2 точка 1 од ЗДДВ, само ако истиот се извршува со надоместок (размена на исполнувања). Размената на исполнувања претпоставува дека постојат исполнувач и примател на доброто или корисник на услугата и дека за прометот постои противисполнување (надоместок).
Согласно поглавје 3 од Упатството за ДДВ став 1 кај вистинскиот надоместок на штета недостасува размената на исполнувања. Надоместокот на штета не се врши затоа што исполнувачот примил одреден промет, туку затоа што е должен според законот или договорот да ја признае штетата и нејзините последици.
Согласно претходно наведеното на мислење сме дека предавањето на оштетените добра од оштетеното лице кон осигурителната компанија претставува промет на добра кој подлежи на оданочување со ДДВ.
Трговско друштво, (не станува збор за здружение) кое исполнило законски услови, добива концесија за ловиште. Фирмата наплаќа месечна членарина за ловџии кои парите ги уплаќаат на нејзина сметка, а потоа согласно договорот со Министерството за земјоделство, шумарство и водостопанство уплаќа дел на министерството. Дали износот на членарината подлежи на ДДВ?
Прометот на добра и услуги подлежи на оданочување со данокот на додадена вредност според член 2 точка 1 од ЗДДВ, само ако истиот се извршува со надоместок (размена на исполнувања). Размената на исполнувања претпоставува дека постојат исполнувач и примател на доброто или корисник на услугата и дека за прометот постои противисполнување (надоместок).
Ако даночен обврзник врши промет кој служи за заедничките потреби на сите членови и ако за тоа наплаќа членарини, во тој случај недостасува размена на исполнувања со поединечните членови. Ако, наспроти тоа, врши промет кој служи за намирување на поединечните потреби на секој од членовите и ако за тоа наплаќа соодветно на фактичкото или претпоставеното користење на дејноста, во тој случај постои размена на исполнувања.
Согласно напред наведеното наше разбирање е дека наплата на месечен надомест од страна на даночен обврзник кој дава соодветна услуга подлежи на оданочување со ДДВ по општа даночна стапка од 18%.