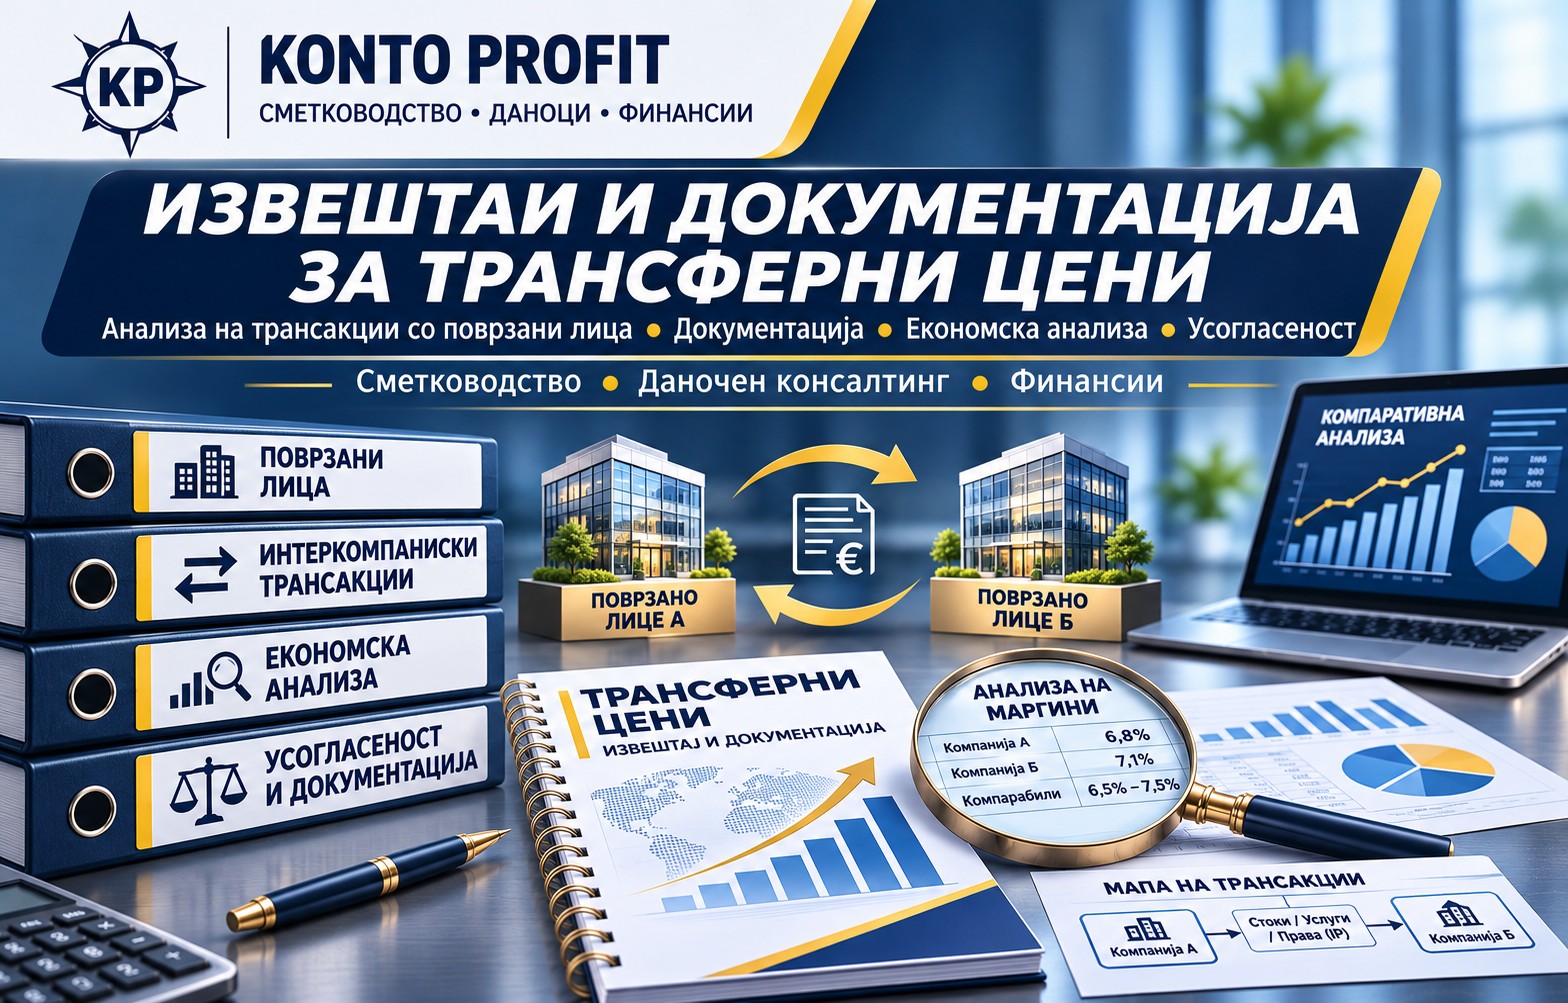
Трансакциите меѓу поврзани лица не се анализираат само според цената наведена во фактурата или договорот.
За даночни цели потребно е да се оцени дали цените и останатите услови под кои се вршат трансакциите одговараат на условите кои би биле договорени меѓу независни лица во споредливи околности – односно дали е почитуван принципот „дофат на рака“ (arm’s length principle).
Конто Профит обезбедува услуга за анализа на трансакции со поврзани лица и подготовка на извештаи и документација за трансферни цени, приспособена на структурата, деловниот модел и трансакциите на конкретниот даночен обврзник.
Кои трансакции се анализираат?
Предмет на анализа можат да бидат различни деловни и финансиски односи меѓу поврзани лица, како:
- продажба и набавка на добра;
- давање услуги меѓу поврзани компании;
- менаџмент и административни услуги;
- лиценци, авторски права и користење нематеријални средства;
- заемни односи и камати;
- закуп и користење средства;
- распределба на заеднички трошоци;
- финансиски и други специфични трансакции во рамки на група на поврзани лица.
Пред започнување на анализата се идентификуваат поврзаните лица, видот и вредноста на трансакциите и економската суштина на односот меѓу страните.
Што опфаќа извештајот?
Во зависност од законските барања и сложеноста на трансакциите, ангажманот може да опфати:
- анализа на сопственичката и организациската структура;
- идентификација на поврзаните лица;
- попис и категоризација на трансакциите со поврзани лица;
- опис на деловниот модел и економската суштина на трансакциите;
- функционална анализа на функциите, средствата и ризиците на страните;
- избор на најсоодветен метод за анализа на трансферната цена;
- анализа на достапни внатрешни и надворешни споредливи податоци;
- утврдување пазарен опсег или друга соодветна референтна вредност;
- споредба на договорените услови со условите согласно принципот „дофат на рака“;
- идентификација на потенцијални даночни корекции;
- подготовка на целосен или скратен извештај, зависно од применливите законски барања.
Повеќе од формално исполнување на обврска
Добрата документација за трансферни цени не треба да биде изработена само затоа што законската регулатива бара да постои.
Таа треба јасно да покаже зошто конкретната трансакција е структурирана на определен начин и зошто применетата цена или маржа може економски да се оправда.
Затоа анализата ја поврзуваме со реалниот деловен модел на компанијата, функциите кои ги извршуваат поврзаните лица, средствата кои ги користат и ризиците кои ги преземаат.
Навремена подготовка и даночен ризик
Документацијата за трансферни цени се изготвува и чува од страна на даночниот обврзник, а во случај на барање од Управата за јавни приходи треба да биде расположлива во законски определениот рок.
Поради тоа, подготовката на извештајот не е препорачливо да започне дури кога ќе биде отворена даночна контрола или кога ќе биде побарана документацијата.
Навремената анализа овозможува однапред да се идентификуваат трансакции кај кои цените, маржите, каматните стапки или другите услови можат да создадат даночен ризик и, кога тоа е возможно, деловниот модел и документацијата да се усогласат навреме.
Што добива клиентот?
Крајниот производ е структуриран извештај за трансферни цени, во целосна или скратена форма зависно од применливите барања, заедно со релевантните анализи и работни пресметки.
Кај покомплексни групации ангажманот може да опфати и помош при:
мапирање на трансакциите → дефинирање интерни политики → анализа на договорите → подготовка на економска анализа → идентификација на корекции → одбрана на применетиот модел при даночна постапка.
Цена на услугата
Цената зависи од бројот на поврзани лица, бројот и видот на трансакциите, нивната вредност, достапноста на споредливи податоци и сложеноста на функционалната и економската анализа.
Кај едноставни структури со ограничен број трансакции може да се договори фиксна цена, додека кај комплексни групи и повеќе категории трансакции цената се определува индивидуално по првичен увид во документацијата.
Побарајте понуда
За проценка дали постои обврска за подготовка на документација за трансферни цени и за определување на потребниот обем на анализа можете да нè контактирате на: