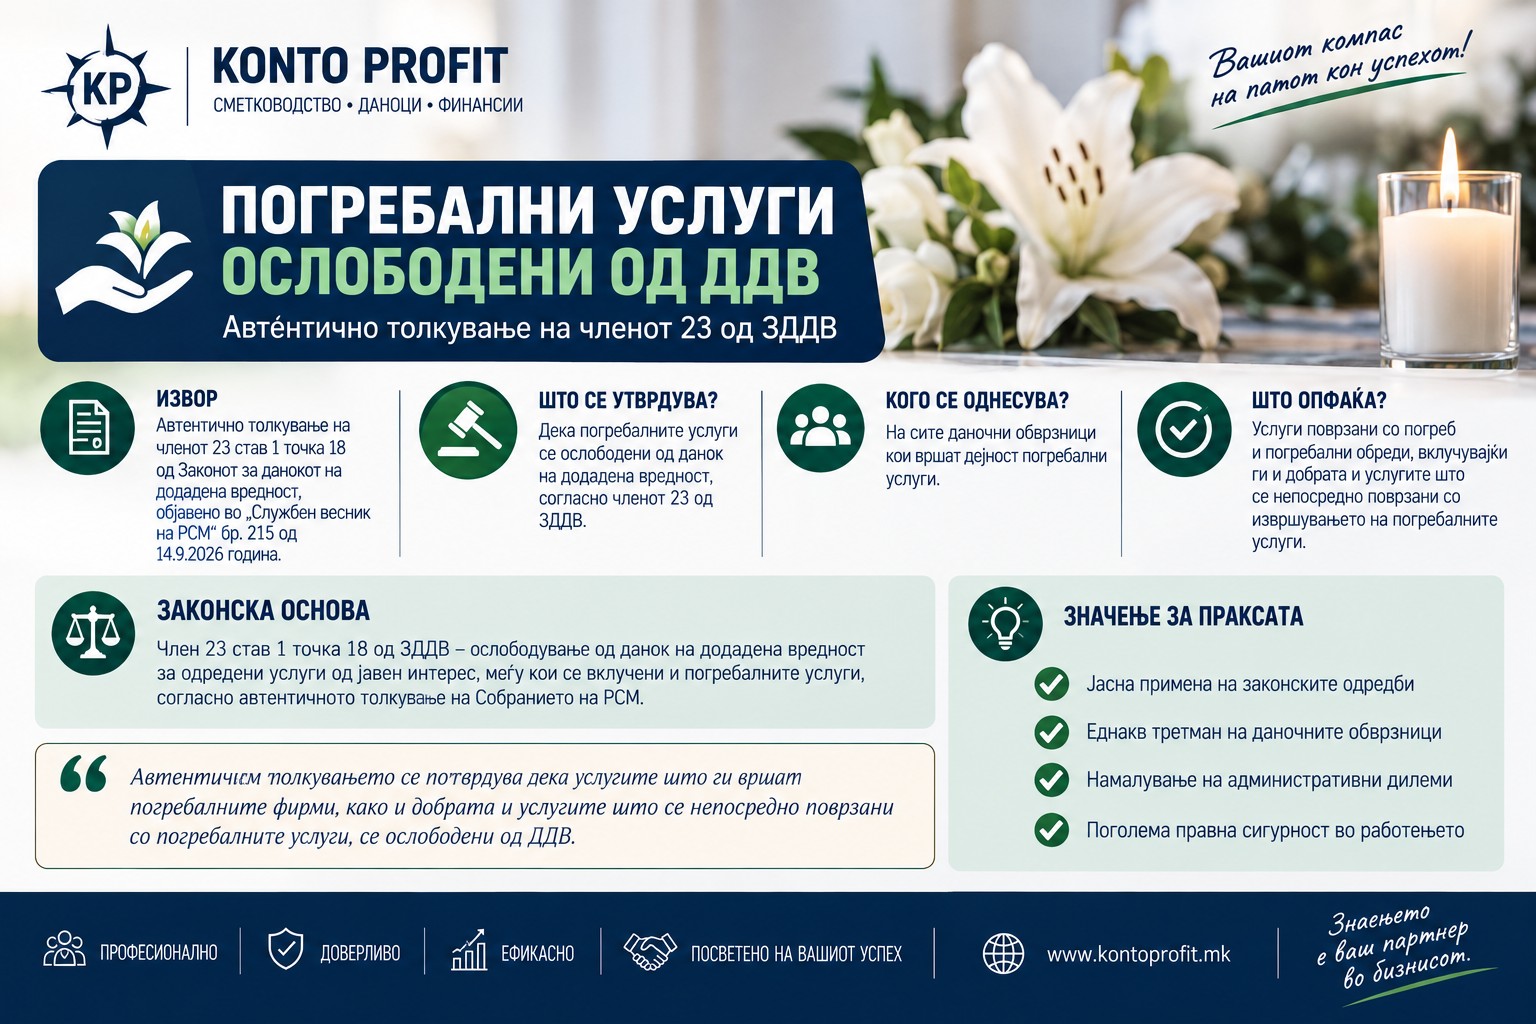
Автентичното толкување е објавено во Службен весник 215 од 14.9.2026. Согласно толкувањето, одредбата од членот 23 став 1 точка 18 треба да се толкува така што ослободувањето од данокот на додадена вредност се применува на услугите кои ги вршат погребалните институции и крематориумите. Ослободувањето од данокот на додадена вредност се применува и на прометот на…